
Romgaz a trebuit să-și refacă bugetul pe 2026 după ce a preluat Azomureș. Pe hârtie, cifrele arată bine: profitul net estimat urcă cu 2,9% față de varianta aprobată în mai, până la 1.931 de milioane de lei (371 de milioane de euro). Plusul nu vine însă din afacerea de bază. Aproape tot provine din veniturile financiare. Iar pentru anul în care combinatul de îngrășăminte ar urma să repornească, compania anticipează un profit în scădere cu peste 40%. Acționarii votează noul buget în adunarea generală din 29 octombrie.
Producătorul de gaze controlat de stat prin Ministerul Energiei explică în referatul care însoțește documentul că indicatorii aprobați în primăvară „nu mai sunt de actualitate”, pentru că formalitățile de preluare a Azomureș s-au încheiat abia în septembrie. Rectificarea intră sub incidența OG 26/2013, care impune reguli stricte companiilor de stat. Cauzele sunt enumerate chiar de companie: cresc cheltuielile salariale și numărul de angajați la final de an, scade productivitatea muncii și crește ponderea cheltuielilor la fiecare 1.000 de lei venituri. Bugetul prevede 6.422 de salariați la sfârșitul anului, iar cheltuielile cu personalul ajung la 1.311 milioane de lei, cu 5% peste varianta inițială.
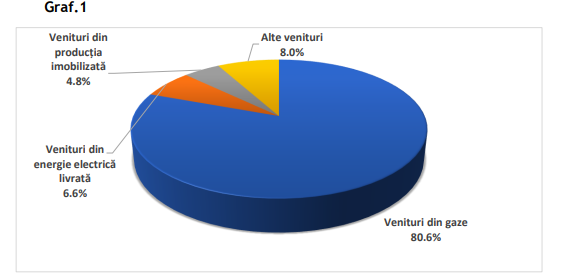
Structura veniturilor arată de unde vine, de fapt, îmbunătățirea. Veniturile totale sunt estimate la 7.742 de milioane de lei, cu 2,2% peste bugetul din mai, dar cu 7,3% sub nivelul de anul trecut. Veniturile din exploatare rămân practic neschimbate, în timp ce cele financiare se dublează, la 330 de milioane de lei. Motorul companiei, vânzarea de gaze, merge mai încet: încasările scad cu 9,5%, la 5.948 de milioane de lei, pentru că Romgaz livrează cu 5,9% mai puțin și vinde cu 3,8% mai ieftin. În același timp, cheltuielile totale cresc cu 15,8% față de 2025, la 5.504 milioane de lei. Cele financiare sar cu 51,4%, la 488 de milioane de lei. Rezultatul este un profit net cu 38,5% mai mic decât cele 3.138 de milioane de lei raportate anul trecut.
Bugetul arată și cât de mult apasă Neptun Deep asupra companiei. Din programul de investiții de 6.103 milioane de lei, 4.229 de milioane, adică aproape 70%, se duc la filiala Romgaz Black Sea Limited pentru proiectul de gaze din Marea Neagră. Pe lângă asta, pe ordinea de zi a adunării se află un act adițional la un contract de credit cu BCR și o nouă linie de credit revolving de 100 de milioane de euro. Cu Neptun Deep și Azomureș finanțate în paralel, compania are nevoie de mai multe surse de bani, iar cheltuielile financiare tot mai mari sunt prețul acestei strategii.
Pentru stat, care e acționarul majoritar, interesul imediat rămân dividendele. Bugetul alocă 936 de milioane de lei pentru această destinație. După calculele Ziarului Financiar, asta înseamnă aproximativ 0,24 lei pe acțiune, iar la buget ar ajunge 655 de milioane de lei. Suma finală se stabilește abia după aprobarea situațiilor financiare pe 2026. Chiar și așa, la un profit în scădere, un dividend comparabil ar însemna o rată de distribuire mai ridicată. Asta confirmă tensiunea dintre nevoia de bani a statului și investițiile uriașe ale companiei.
Proiecțiile pentru 2027 sunt cele mai interesante, deși compania le numește explicit „orientative”. Romgaz își face calculele pe o „repornire etapizată” a instalațiilor Azomureș din trimestrul al doilea al lui 2027. Veniturile ar urca la 11.142 de milioane de lei, dar cheltuielile ar crește cu 77,8%, așa că profitul net ar scădea la 1.151 de milioane de lei. Îngrășămintele ar urma să aducă 13,9% din venituri în 2027 și 25,1% în 2028. Practic, Romgaz se transformă treptat dintr-un producător de gaze foarte profitabil într-un grup integrat, cu marje mai mici. Rămâne de văzut dacă investitorii vor accepta această schimbare. Deocamdată, acțiunile SNG au închis ședința de luni în scădere cu 1,3%, la 15,2 lei, pentru o capitalizare de 58,6 miliarde de lei (11,3 miliarde de euro).
Sursă text și foto: Ziarul Financiar — articolul original