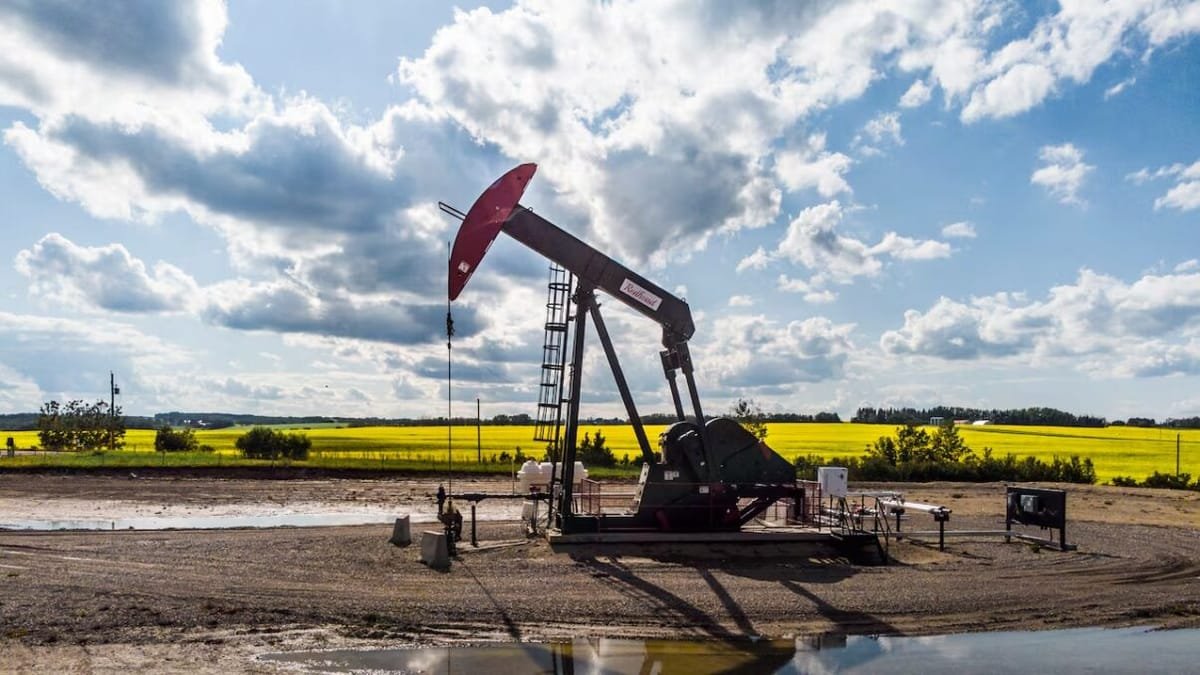
Prețul petrolului american ar putea urca cu încă 20-25 de dolari pe baril, până la 112,50-117,50 dolari, dacă războiul dintre Statele Unite și Iran continuă, a estimat investitorul Paul Tudor Jones, fondatorul Tudor Investment Corporation, într-o declarație citată de CNBC. Marți, 13 octombrie 2026, dimineața, barilul se tranzacționa la aproximativ 92,50 de dolari, iar un asemenea salt ar depăși maximul acestui an, de puțin sub 113 dolari.
Jones se declară optimist în privința evoluției cotației și nu vede un acord de pace înaintea alegerilor din noiembrie. Se așteaptă ca președintele Donald Trump să caute încheierea conflictului abia după scrutin, pentru că, în opinia lui, situația de acum nu poate dura la nesfârșit.
Miza depășește benzinăriile. Un petrol mai scump apasă pe costurile companiilor și poate alimenta inflația, deci lovește perspectivele economice și, implicit, acțiunile. Investitorul crede că bursele ar reacționa „foarte negativ” la o scumpire de această amploare. Piața a dovedit totuși rezistență la începutul războiului, început pe 28 februarie: indicele S&P 500, care măsoară evoluția a circa 500 dintre cele mai mari companii listate în SUA, a pierdut puțin peste 7% față de nivelul dinaintea conflictului, cu minimul atins la sfârșitul lui martie.
Traseul cotației a fost sinuos. Petrolul american a urcat puternic în martie, cu un maxim la începutul lui aprilie, apoi a coborât în iunie sub 70 de dolari barilul. Din iulie, odată cu intensificarea conflictului din Orientul Mijlociu, a reluat creșterea și a ajuns în septembrie aproape de 106 dolari, înainte de o ușoară scădere. Rolul important în aceste mișcări îl are Strâmtoarea Ormuz, rută maritimă esențială pentru petrolul din Golful Persic. Restricțiile de transport pe acolo pot afecta aprovizionarea și pot aduce scumpiri inclusiv în Europa.
Jones avertizează că 2027 ar putea fi dificil pentru burse și din alt motiv: listările pregătite de mari companii tehnologice, printre care OpenAI și Anthropic, dezvoltatori americani de inteligență artificială. Ele ar atrage sume mari de la investitori, iar o parte dintre aceștia ar putea vinde acțiuni deținute la alte firme ca să cumpere titluri noi. Un asemenea val de vânzări poate trage în jos prețul acțiunilor vândute, motiv pentru care Jones îi sfătuiește pe investitori să țină cont de oferta suplimentară de pe piață.
Sursă text și foto: Mediafax — articolul original