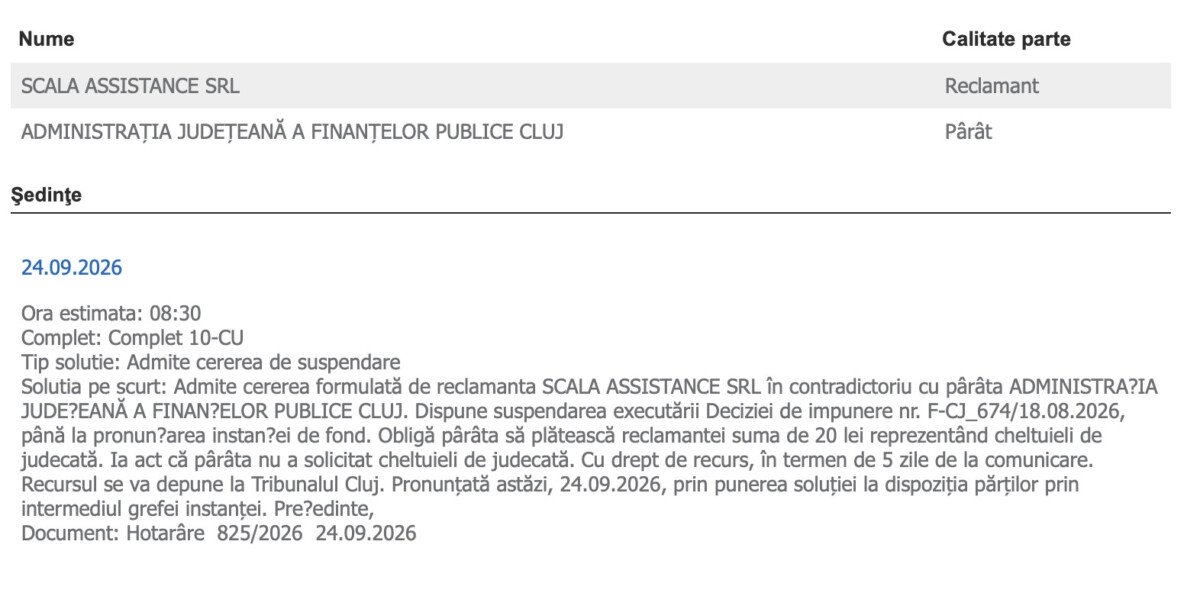
Tribunalul Cluj a suspendat executarea deciziei de impunere prin care Administrația Județeană a Finanțelor Publice Cluj cerea de la Scala Assistance SRL, operatorul platformei roviniete.ro, suma de 2.902.716 lei. Judecătorii au reținut că o executare silită imediată ar putea împinge compania spre incapacitate de plată și ar afecta chiar circuitul privat prin care statul încasează taxele de drum de la șoferi. Măsura rămâne valabilă până la soluționarea definitivă a litigiului pe fond.
Decizia de impunere poartă numărul F-CJ_674 și a fost emisă la 18 august 2026, după un control care a durat peste șapte luni, între 22 decembrie 2025 și 6 august 2026, la sediul companiei din Cluj-Napoca. Inspectorii au verificat anii 2019 și 2020. Societatea era deja distribuitor autorizat de roviniete și își extindea activitatea către asigurări, inspecții tehnice periodice și asistență rutieră. Pentru a bloca executarea, firma a consemnat cauțiunea prevăzută de Codul de procedură fiscală și a cerut suspendarea actului până la judecarea contestației administrative și a acțiunii în anulare.
Suma se compune din trei capete: 974 de lei diferență la impozitul pe profit din 2020, legată de calculul bonificațiilor din OUG 33/2020, apoi 1.670.354 de lei TVA suplimentar pentru 2020 și 1.231.388 de lei impozit pe veniturile din alte surse pentru 2019. Miza reală este TVA-ul, unde se ciocnesc două logici contabile.
Prin convenția încheiată cu CNAIR în iulie 2022, Scala Assistance vinde rovinietele în calitate de comisionar, adică mandatar fără reprezentare. Cum tranzacțiile de la benzinării, terminale partenere și platforme online sunt prea numeroase pentru facturare individuală, CNAIR emite facturi centralizatoare la finalul fiecărei decade dintr-o lună. Inspectorii fiscali susțin că firma și-a dedus TVA-ul prea devreme, în luna în care șoferii au cumpărat rovinietele, pe baza unor note contabile interne și a unor procese-verbale de compensare, deși factura venea abia la începutul lunii următoare. Ei invocă astfel încălcarea regulilor privind faptul generator și exigibilitatea taxei.
Cazul arată o fricțiune între două instituții ale aceluiași stat: una își construiește sistemul de colectare pe distribuitori privați și decontări periodice, cealaltă sancționează modul în care acești distribuitori își țin evidența fiscală. Hotărârea de acum nu spune cine are dreptate pe fond, ci doar că firma nu trebuie executată înainte de a fi ascultată până la capăt. Dosarul principal urmează să fie judecat, iar rezultatul ar putea conta și pentru alți distribuitori care lucrează după același model.
Sursă text și foto: Gazeta de Cluj — articolul original